Une vente d'obligations, c'est des prix qui baissent et des rendements, le taux d'intérêt implicite dans ces prix, qui montent. Quand les rendements souverains montent, les États paient plus cher pour refinancer d'ancienne dette. Les ménages le sentent plus tard via les crédits immobiliers et autres crédits si le climat de taux plus hauts tient. Des rendements plus élevés ne sont pas un défaut souverain synchronisé.
Reuters et le New York Times ont décrit la vague de début septembre par des marqueurs simples : le rendement japonais à 10 ans au-dessus de 3 % pour la première fois depuis 1996 ; le 10 ans allemand à son plus haut depuis environ 15 ans ; le Royaume-Uni à son plus haut depuis environ 2007-2008 ; le 10 ans américain brièvement près de 4,8 %. Plus tard, le 24 septembre, le 10 ans japonais a affiché environ 3,055 % après une nouvelle vente d'obligations du Trésor américain, rappel que la pression n'avait pas disparu après la première semaine du mois.
En clair : Le coût d'emprunt des États a bondi en septembre 2026. Japon, Allemagne, Royaume-Uni et États-Unis ont tous vu des marqueurs de rendement majeurs. Les moteurs cités : angoisse d'inflation, risque énergie et guerre, émissions de dette lourdes et signaux de banques centrales. Votre crédit immobilier et la facture d'intérêts de votre État s'en soucient si les rendements restent hauts. Ce n'est pas un titre de défaut de masse.
État des faits : Vérifié le 27 septembre 2026. Les marqueurs de début septembre suivent la couverture Reuters et NY Times du 1er septembre 2026 ; le fix japonais ultérieur à 3,055 % suit le reportage de marché du 24 septembre. Les niveaux bougent chaque jour.
Ce que disaient les marqueurs
Le 10 ans japonais au-dessus de 3 % était un événement de trois décennies. Le 10 ans allemand à un plus haut d'environ 15 ans comptait parce que le papier allemand est le point de référence de la zone euro. Le Royaume-Uni à des hauts vus pour la dernière fois autour de 2007-2008 signalait un stress sur les gilts (obligations d'État britanniques) dans la même vague mondiale. Le 10 ans américain brièvement près de 4,8 % a donné le ton nocturne pour beaucoup d'autres marchés. Aucun de ces fixes n'exige d'inventer un rendement « moyen mondial » unique.
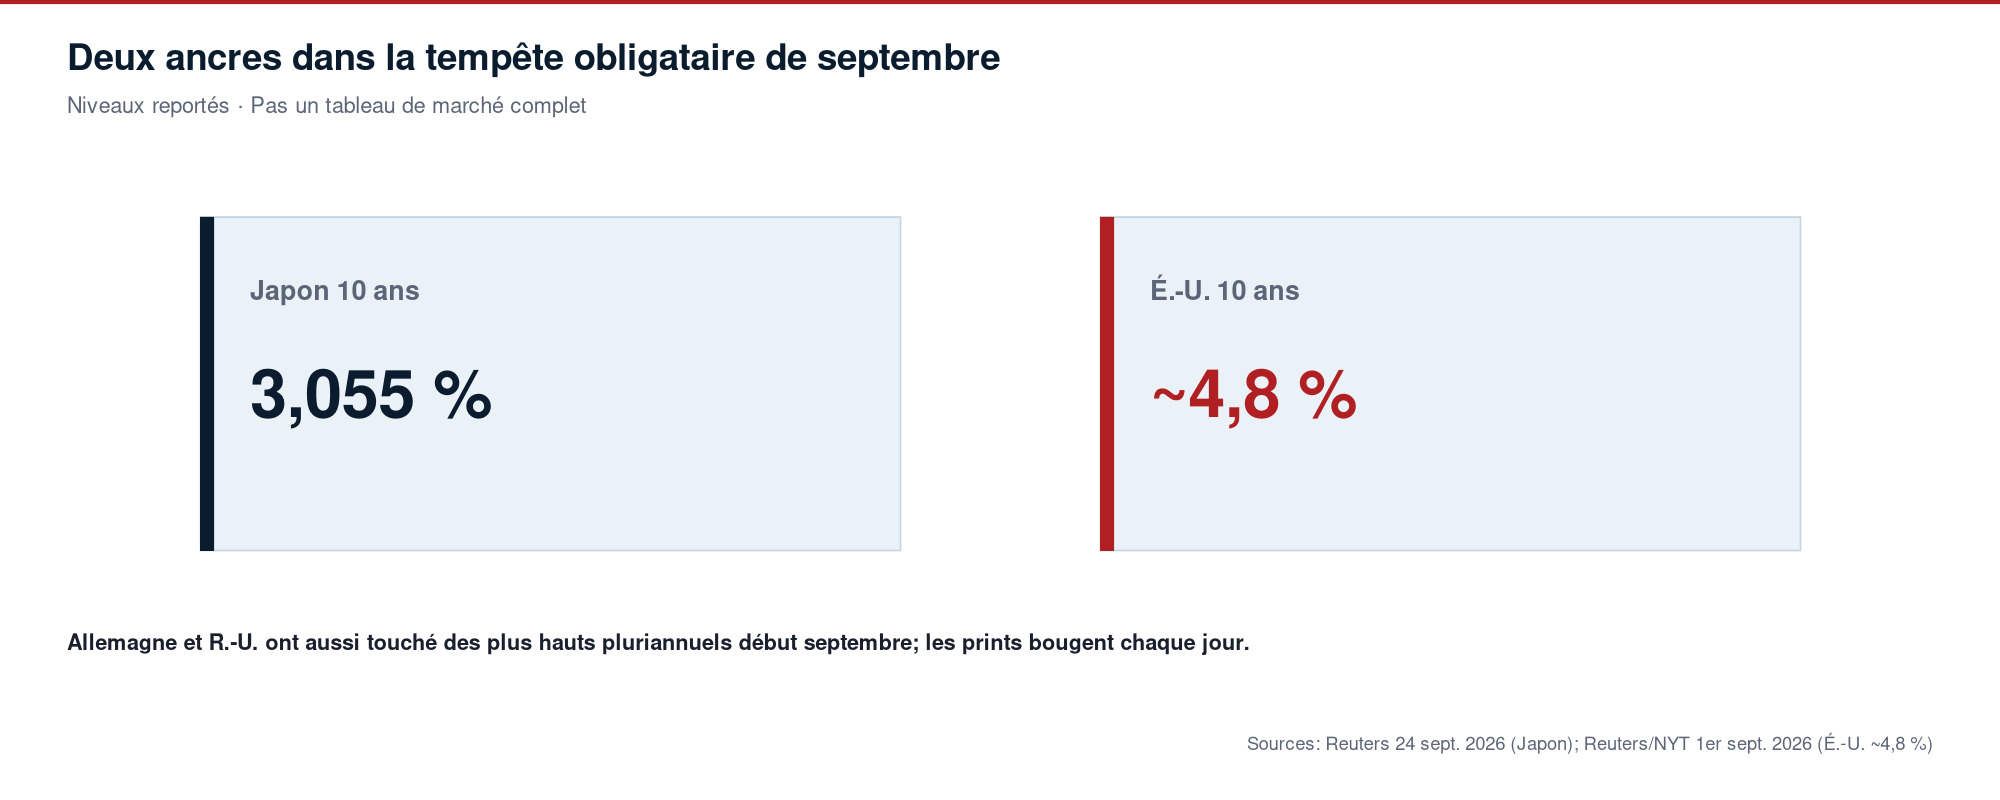
Au 24 septembre, le 10 ans japonais à environ 3,055 % montrait que la vente avait encore de l'élan après une nouvelle vague sur les Treasuries.
Pourquoi les rendements ont monté ensemble
Les reportages ont cité l'angoisse d'inflation, le risque énergie et guerre, l'offre de dette publique et les signaux des banques centrales. Une inflation tenace pousse les investisseurs à exiger des rendements plus élevés. Les chocs de guerre et d'énergie alimentent cette inquiétude. Des émissions lourdes veulent dire beaucoup de nouvelles obligations à vendre ; davantage d'offre peut faire baisser les prix et monter les rendements. Des banques centrales restrictives ou prêtes à relever les taux renforcent le mouvement. Ces moteurs peuvent se chevaucher ; ne pas accrocher toute la vague à une seule cause.
Comment ménages et budgets le sentent
Les États refinancent la dette qui arrive à échéance aux nouveaux rendements plus élevés, donc les coûts d'intérêts montent avec le temps. Les ménages le sentent via les taux immobiliers, les crédits auto et d'autres crédits qui suivent l'environnement de taux quand le mouvement dure. Cet article n'invente pas un taux immobilier par pays. Le mécanisme suffit : rendements publics plus élevés, climat d'emprunt plus dur. Une facture d'intérêts plus grosse étouffe aussi d'autres dépenses publiques.
Ce qu'il ne faut pas croire
Des rendements plus élevés ne sont pas un défaut souverain synchronisé. Rejeter les titres qui disent que le Japon, l'Allemagne, le Royaume-Uni et les États-Unis ont tous cessé de payer. Un rendement, c'est le prix de l'emprunt. Aucun défaut n'est dans ce dossier. Ne pas inventer non plus une date précise de prochaine réunion Fed, BCE, Banque d'Angleterre ou Banque du Japon. Septembre 2026 a été une vraie hausse mondiale du coût d'emprunt des États ; la copie panique de défaut est la fausse version.
Sources : Reuters, 1er septembre 2026 ; NY Times, 1er septembre 2026.