Una venta de bonos significa que bajan los precios y suben los rendimientos, el tipo de interés implícito en esos precios. Cuando suben los rendimientos soberanos, los gobiernos pagan más por refinanciar deuda antigua. Los hogares lo notan después en hipotecas y crédito si el clima de tipos altos se mantiene. Unos rendimientos más altos no son un impago soberano sincronizado.
Reuters y The New York Times describieron la oleada de principios de septiembre con marcas claras: el rendimiento japonés a 10 años por encima del 3 % por primera vez desde 1996; el alemán a 10 años en su máximo de unos 15 años; el británico en su máximo desde alrededor de 2007-2008; el estadounidense a 10 años, brevemente cerca del 4,8 %. Más tarde, el 24 de septiembre, el japonés a 10 años cotizó unos 3,055 % tras otra venta de Treasuries (bonos del Tesoro de EE. UU.), recordatorio de que la presión no se evaporó tras la primera semana del mes.
En pocas palabras: El coste de endeudamiento de los gobiernos saltó en septiembre de 2026. Japón, Alemania, el Reino Unido y EE. UU. vieron marcas importantes de rendimiento. Los motores citados fueron ansiedad inflacionaria, riesgo energético y de guerra, mucha emisión de deuda y señales de bancos centrales. Su hipoteca y la factura de intereses del Estado importan si los rendimientos se mantienen altos. Esto no es un titular de impago masivo.
Estado de los hechos: Comprobado el 27 de septiembre de 2026. Las marcas de principios de septiembre siguen la cobertura de Reuters y The New York Times del 1 de septiembre de 2026; la marca posterior de Japón en el 3,055 % sigue el reportaje de mercado del 24 de septiembre. Los niveles se mueven cada día.
Qué dijeron las marcas
El 10 años japonés por encima del 3 % fue un acontecimiento de tres décadas. El máximo alemán a 10 años en unos 15 años importó porque el papel alemán es el referente de la zona euro. El Reino Unido en máximos vistos por última vez alrededor de 2007-2008 señaló estrés en la deuda pública británica (gilts) en la misma ola mundial. El 10 años estadounidense, brevemente cerca del 4,8 %, marcó el tono nocturno para muchos otros mercados. Ninguna de esas marcas exige inventar un «rendimiento medio mundial» único.
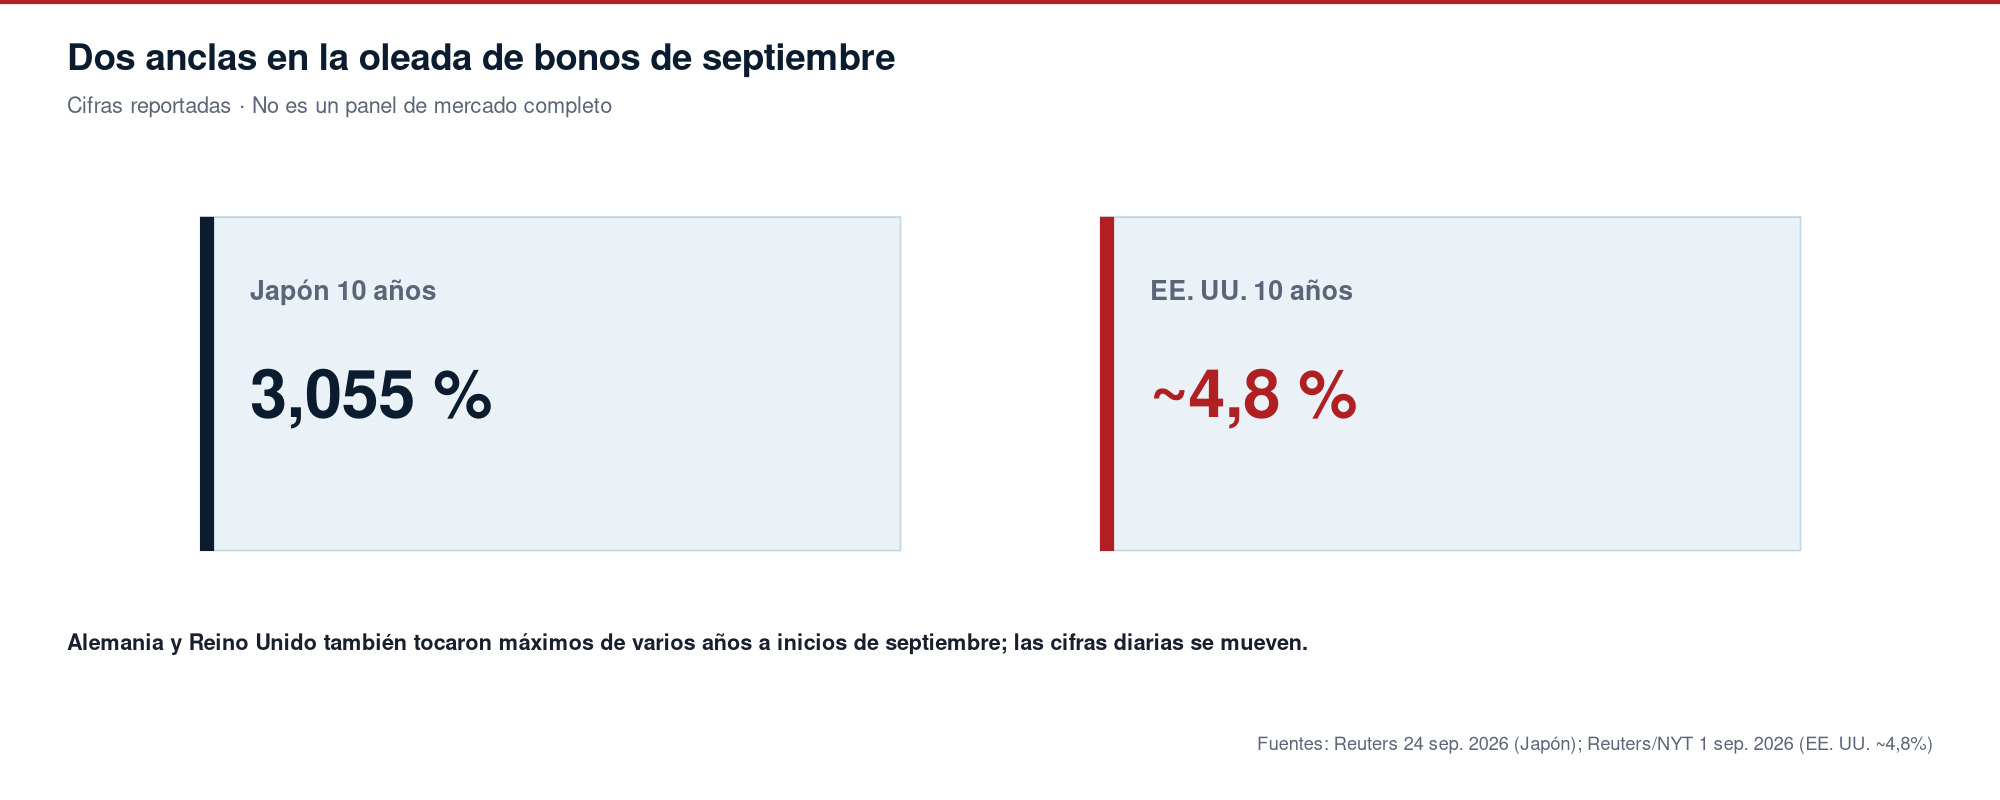
El 24 de septiembre, el 10 años japonés en unos 3,055 % mostró que la venta aún tenía recorrido tras otra oleada de Treasuries. Mantenga eso como una secuela de alto nivel, no como un segundo explicador completo de Japón.
Por qué subieron juntos los rendimientos
La cobertura citó ansiedad inflacionaria, riesgo energético y de guerra, oferta de deuda pública y señales de bancos centrales. Una inflación persistente hace que los inversores exijan rendimientos más altos para que la subida de precios no se coma su rentabilidad. Los choques de guerra y energía alimentan esa preocupación. Una emisión abundante significa que los gobiernos venden muchos bonos nuevos; más oferta puede bajar precios y subir rendimientos. Bancos centrales agresivos o listos para subir tipos refuerzan el movimiento.
Esos motores pueden solaparse. Descarte cualquier afirmación que cargue toda la oleada a una sola causa cuando la lista citada es plural.
Cómo lo notan hogares y presupuestos
Los gobiernos refinancian deuda que vence a los nuevos rendimientos más altos, así que los costes de intereses suben con el tiempo. Los hogares notan los saltos de rendimientos soberanos en tipos hipotecarios, préstamos de coche y otro crédito que sigue el entorno más amplio de tipos cuando el movimiento dura. Aquí no se inventa un tipo hipotecario concreto para cada país. Basta el mecanismo: rendimientos públicos más altos, clima de crédito más duro.
Quien mira el espacio fiscal debería prestar atención porque una factura de intereses mayor desplaza otro gasto. Quien lee de pasada debería saber que una «oleada de bonos» no es solo un hobby de operadores cuando los precios del crédito siguen el movimiento.
Qué no creer
Unos rendimientos más altos no son un impago soberano sincronizado. Rechace titulares que digan que Japón, Alemania, el Reino Unido y EE. UU. dejaron de pagar porque subieron los rendimientos. Un rendimiento es el precio de pedir prestado. Los impagos son un acontecimiento jurídico y político distinto, y en este expediente no hay ninguno. Tampoco invente una fecha precisa de la próxima reunión de la Fed, el BCE, el Banco de Inglaterra o el Banco de Japón solo a partir de la oleada.
Mantenga el medio útil: septiembre de 2026 fue una subida mundial real del coste de endeudamiento de los gobiernos, con marcas nacionales claras y motores nombrados, y con consecuencias para hogares y presupuestos si el nivel se mantiene. El panfleto de impago es la versión falsa.
Fuentes: Reuters, 1 de septiembre de 2026; NY Times, 1 de septiembre de 2026.