Selon Reuters à Tokyo, la hausse a été de 8 points de base, à 3,055 %. Le rendement à 30 ans a gagné 5,5 points de base, à 4,125 %. Deux moteurs ont pesé : la vente nocturne des Treasuries américains, et les craintes d'inflation liées à un yen plus faible.
Plus tôt en septembre, le rendement japonais à 10 ans avait déjà frôlé ou dépassé 3 % pour la première fois depuis 1996, dans la vague de ventes mondiales. Le fix du 24 septembre prolonge cette rupture d'un long calme jusqu'à un vrai plus haut en trente ans, selon la lecture Reuters.
En clair : Le rendement de l'obligation d'État japonaise à 10 ans a touché environ 3,055 %, en hausse de 8 points de base, son plus haut depuis août 1996. Le 30 ans est passé à 4,125 %. La vente d'obligations américaines et les craintes d'inflation liées au yen ont poussé le marché. Des rendements plus hauts, c'est un emprunt public plus cher. Ce n'est pas un avis de défaut japonais.
État des faits : Vérifié le 27 septembre 2026. Les rendements bougent à chaque séance. Les chiffres centraux suivent la couverture Reuters Tokyo du 24 septembre 2026. Ignorer les publications qui traitent un rendement élevé comme un défaut souverain.
Ce que le marché a affiché le 24 septembre
Les JGB (Japanese government bonds) sont les obligations d'État japonaises. Le rendement à 10 ans est le prix que le marché demande pour prêter à Tokyo sur une décennie. Quand ce rendement monte, l'État paie plus cher pour emprunter à cette échéance, toutes choses égales par ailleurs.
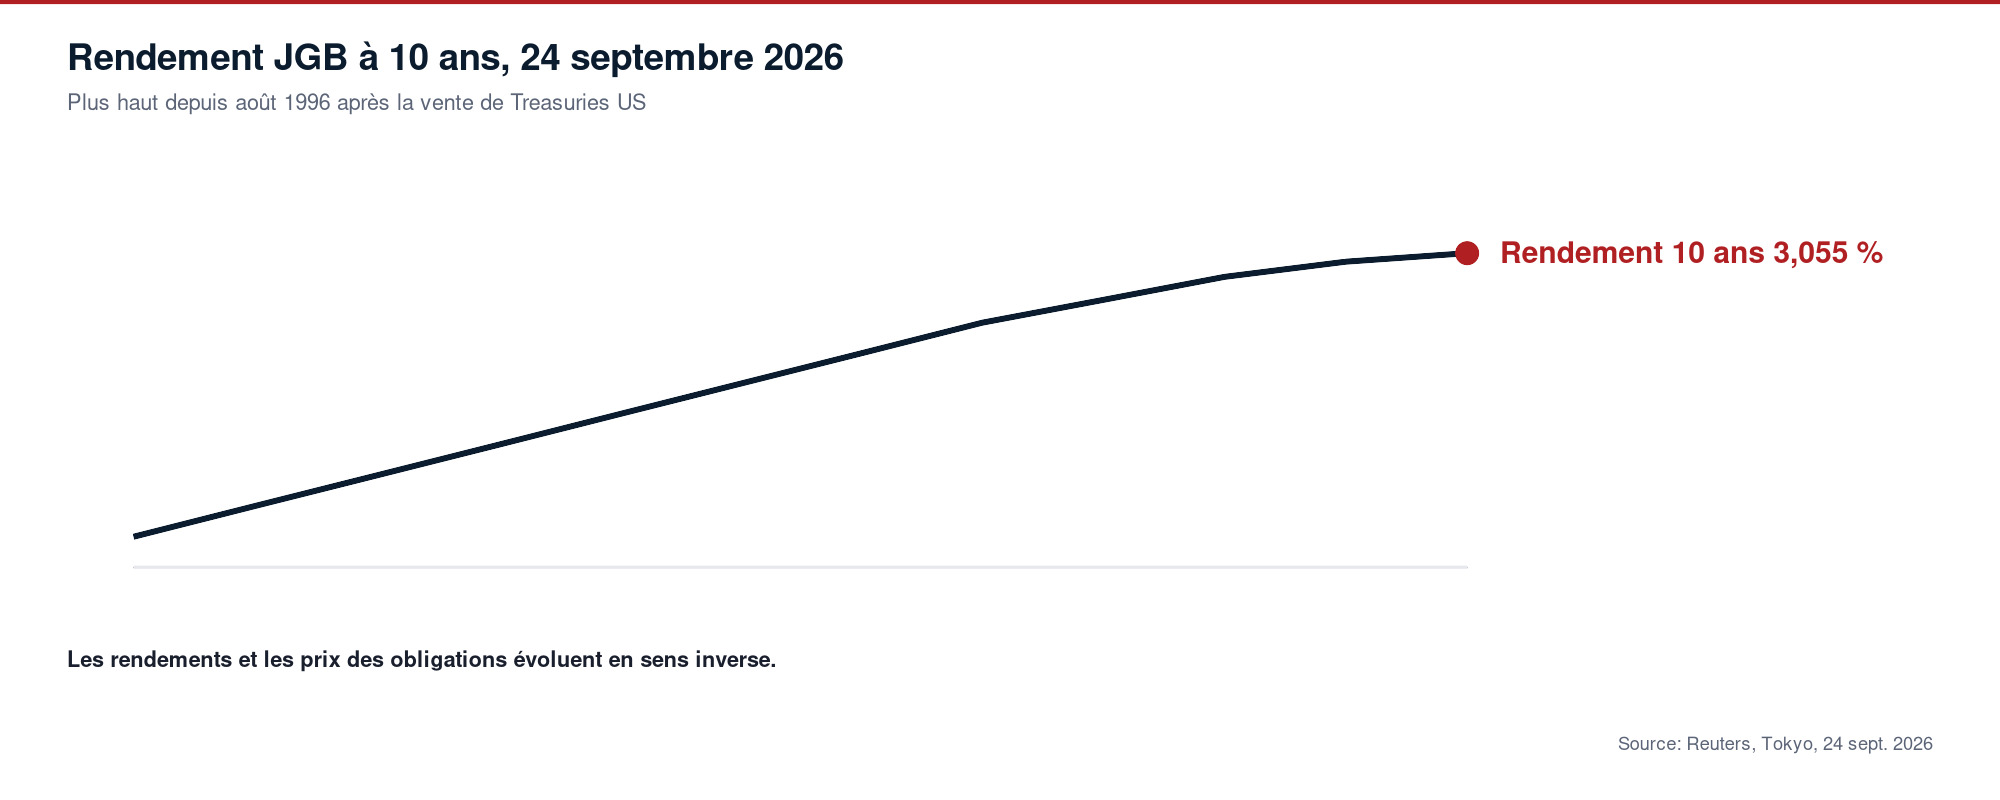
Reuters a rapporté une hausse de 8 points de base, à 3,055 %. Un point de base égale un centième de point de pourcentage : huit points, c'est un mouvement fort pour une seule séance obligataire. Le niveau lui-même, environ 3,055 %, est celui que Reuters a décrit comme le plus haut depuis août 1996.
Le long terme a bougé aussi. Le rendement à 30 ans a monté de 5,5 points de base, à 4,125 %. La vente n'était donc pas qu'un hoquet sur les maturités courtes. Les investisseurs exigeaient aussi des rendements plus élevés plus loin sur la courbe.
Pourquoi la nuit américaine a compté
Les marchés obligataires sont mondiaux. Quand les Treasuries se vendent dans la nuit, les rendements montent aux États-Unis et tirent souvent les autres dettes souveraines à la hausse dès l'ouverture asiatique. Reuters a cité cette vente américaine comme source de pression sur le mouvement de Tokyo.
Les craintes d'inflation liées à un yen plus faible étaient l'autre moteur nommé. Un yen plus mou peut renchérir les importations et entretenir l'inquiétude sur les prix. Cet article n'invente ni un cours du yen ni un nouvel indice de prix. Il enregistre que ces craintes figuraient dans le même cocktail de pression que la vente américaine.
Une nuit rude sur les obligations américaines peut se lire le matin suivant sur les obligations japonaises. C'est ainsi qu'est arrivé le fix du 24 septembre.
La rupture de début septembre avait déjà eu lieu
Plus tôt dans le mois, le rendement japonais à 10 ans avait déjà frôlé ou dépassé 3 % pour la première fois depuis 1996, pendant la vague mondiale. Le 24 septembre n'était donc pas la première fissure du vieux plafond. C'était la confirmation que la rupture tenait, puis poussait vers un nouveau plus haut en trente ans autour de 3,055 %.
L'histoire n'est pas « le Japon s'est réveillé à 3 % sans prévenir ». C'est un stress obligataire mondial de septembre, puis un choc nocturne guidé par les États-Unis qui a encore relevé le niveau. Les ménages sentent surtout des rendements durablement élevés via le coût du crédit et le refinancement de l'État. Cet article n'invente pas un taux immobilier.
Ce qu'il ne faut pas croire
Un rendement élevé n'est pas un défaut. Le défaut, ce serait le Japon qui ne paie pas à l'échéance. Un rendement plus haut, c'est le marché qui facture plus cher le prêt. Rejeter aussi les graphiques qui effacent le contexte de début septembre et font comme si 3,055 % était tombé du ciel. S'en tenir au reportage Reuters lié. Cet article est calé sur la lecture Tokyo du 24 septembre.
Qui est concerné
Quiconque suit le stress obligataire mondial, les craintes d'inflation liées au yen, ou la transmission des mouvements du Trésor américain vers l'Asie. En une phrase : le taux d'emprunt japonais à 10 ans a touché un plus haut d'environ trente ans après une vente américaine, et c'est une histoire de prix du crédit, pas de défaut. Seuls les fixes durs et les décisions officielles réécrivent le dossier.
Sources : Reuters, 24 septembre 2026.