Según Reuters en Tokio, el movimiento fue de 8 puntos básicos, hasta el 3,055 %. El bono a 30 años subió 5,5 puntos básicos, hasta el 4,125 %. Empujaron la sesión la venta nocturna de Treasuries (bonos del Tesoro de Estados Unidos) y el temor a más inflación si el yen sigue débil.
Ya a principios de septiembre, en plena oleada mundial de venta de deuda, el 10 años japonés había cotizado cerca o por encima del 3 % por primera vez desde 1996. La marca del 24 confirma que ese techo se rompió de verdad y deja el rendimiento en un máximo claro de tres décadas, según la lectura de Reuters.
En pocas palabras: El bono japonés a 10 años tocó unos 3,055 %, ocho puntos básicos más, el nivel más alto desde agosto de 1996. El de 30 años se fue al 4,125 %. Vendieron Treasuries y preocupó la inflación con un yen débil. Al Estado le sale más caro financiarse. No es un aviso de que Japón deje de pagar.
Estado de los hechos: Comprobado el 27 de septiembre de 2026. Los rendimientos cambian en cada sesión. Las cifras centrales siguen la cobertura de Reuters en Tokio del 24 de septiembre de 2026. Descarte mensajes que traten un máximo de rendimiento como una suspensión soberana de pagos.
Lo que cotizó el 24 de septiembre
Los JGB son los bonos del Gobierno japonés. El rendimiento a 10 años es el precio que pide el mercado por prestarle a Tokio durante una década. Si ese rendimiento sube, el Estado paga más por endeudarse a ese plazo, si todo lo demás se mantiene igual.
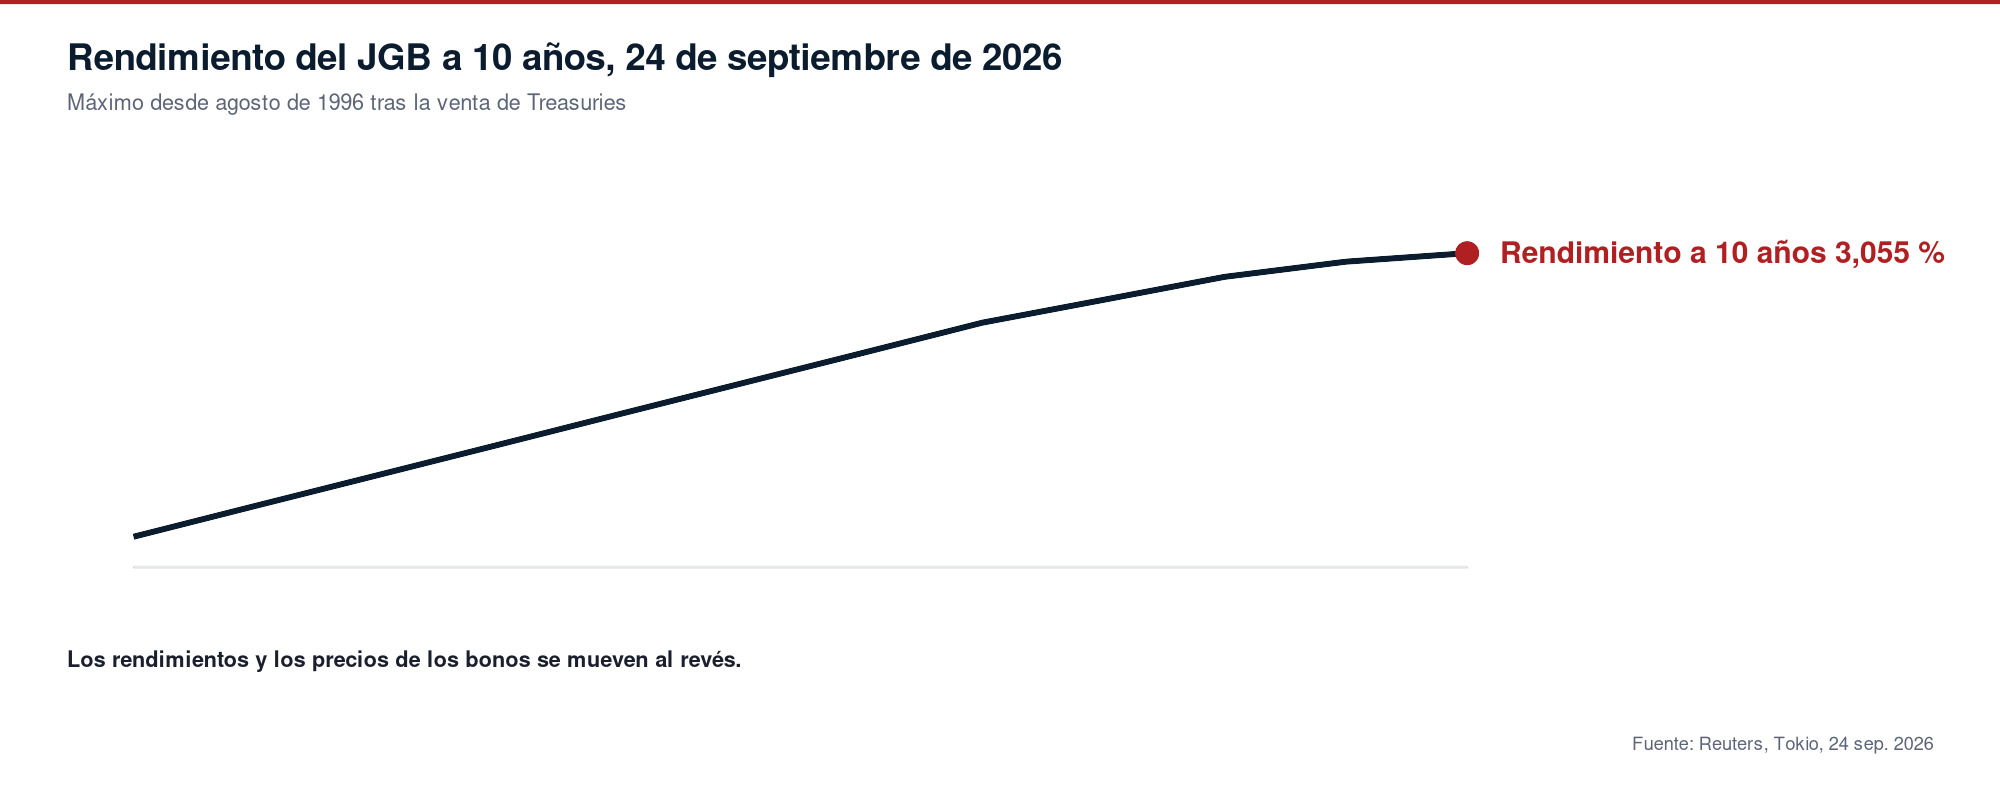
Reuters cifró el alza en 8 puntos básicos, hasta el 3,055 %. Un punto básico es una centésima de punto porcentual; ocho puntos en un solo día, en deuda, es un movimiento fuerte. Ese nivel, unos 3,055 %, es el que la agencia describió como el más alto desde agosto de 1996.
El tramo largo también se movió: el 30 años subió 5,5 puntos básicos, hasta el 4,125 %. No fue solo un sobresalto en plazos cortos. Los inversores pedían más rentabilidad también más lejos en la curva.
Por qué pesó la noche en Wall Street
La deuda se cotiza en todo el mundo. Cuando de noche se venden Treasuries, suben los rendimientos en Estados Unidos y a menudo arrastran al alza a otros soberanos al abrir Asia. Reuters señaló esa venta estadounidense como una de las fuentes de presión en Tokio.
El otro motor citado fueron las preocupaciones de inflación con un yen más débil. Un yen blando puede encarecer las importaciones y mantener vivos los temores de precios. Este texto no inventa un tipo de cambio ni un IPC nuevo: solo registra que esos temores iban en el mismo paquete que la venta en EE. UU.
Quien solo mira la bolsa debe quedarse con esto: una noche mala en la deuda estadounidense puede amanecer como una mañana mala en la deuda japonesa. Así llegó la marca del 24 de septiembre.
El techo ya se había roto a principios de mes
Antes en septiembre, el 10 años ya había cotizado cerca o por encima del 3 % por primera vez desde 1996. El 24 no fue la primera grieta: confirmó que el quiebre aguantó y empujó el rendimiento hasta un máximo de unos 30 años, alrededor del 3,055 %. La historia no es «Japón despertó de golpe sin aviso». Es estrés mundial de deuda en septiembre, más un golpe nocturno desde Estados Unidos.
Los hogares notan los tipos altos sobre todo en el coste del crédito y en la refinanciación del Estado, no en un único cierre de Tokio. Aquí no se inventa un tipo hipotecario: se registran costes de financiación pública en máximos de varias décadas.
Qué no creer
Un máximo de rendimiento no es un impago. Impago sería que Japón dejara de pagar a tiempo. Un rendimiento más alto significa que los inversores cobran más por prestar. Son cosas distintas.
Rechace también gráficos que borren el contexto de principios de septiembre y finjan que el 3,055 % surgió de la nada. Las cotizaciones previas cerca o por encima del 3 % en la misma oleada del mes ya están en el expediente. Para fechas y cifras exactas, quédese con el reportaje de Reuters enlazado; las pantallas seguirán moviéndose. Este artículo queda anclado a la lectura de Reuters en Tokio del 24 de septiembre.
A quién le interesa
A quien sigue el estrés mundial de deuda, la inflación ligada al yen o cómo se transmiten a Asia los movimientos de los Treasuries. En una frase: el tipo al que Japón se financia a 10 años tocó un máximo de unos 30 años tras una venta en EE. UU., y eso es precio del crédito, no impago.
Ante el próximo titular, pregunte si cambió la marca de rendimiento, si el Banco de Japón anunció una medida y si la afirmación sigue hablando de «tipos más altos» o ya ha saltado a «Japón ha dejado de pagar». Solo marcas duras y decisiones oficiales reescriben el expediente.
Fuentes: Reuters, 24 de septiembre de 2026.