Un point de base égale un centième de point de pourcentage. Donc 104 points de base, c'est environ 1,04 point de plus que l'Allemagne sur la dette à 10 ans. C'est le prix que le marché met sur le risque perçu supplémentaire de la France. C'est une histoire de coût d'emprunt, pas un titre de faillite.
Le mouvement tombe dans un mois où les rendements européens étaient déjà élevés, dans une vague mondiale de ventes. Sous le chiffre, il y a la politique et le budget. Et le fait simple que le service de la dette est déjà la plus grosse dépense du budget français, selon l'explicatif Reuters derrière cet article.
En clair : Le rendement français à 10 ans était 104 points de base au-dessus de l'allemand, première surprime d'un point entier depuis 2012. L'écart a à peu près doublé depuis les législatives anticipées de 2024, qui ont fracturé le Parlement et rendu les coupes de déficit plus dures. Le service de la dette est déjà le premier poste budgétaire. Des écarts plus larges renchérissent le refinancement. Ce n'est pas un avis de défaut formel.
État des faits : Vérifié le 27 septembre 2026. Les niveaux d'écart bougent à chaque séance. Traiter toute affirmation « la France a fait défaut » comme fausse sauf déclaration primaire de l'émetteur. Les faits centraux suivent le reportage Reuters lié ci-dessous.
Ce que veut dire le chiffre 104
Les opérateurs obligataires regardent l'écart franco-allemand à 10 ans comme un thermomètre de stress dans la zone euro. L'Allemagne est le point de référence habituel dans l'union monétaire. Quand la France paie une surprime plus forte sur ce point de référence, les investisseurs demandent davantage pour détenir de la dette française.
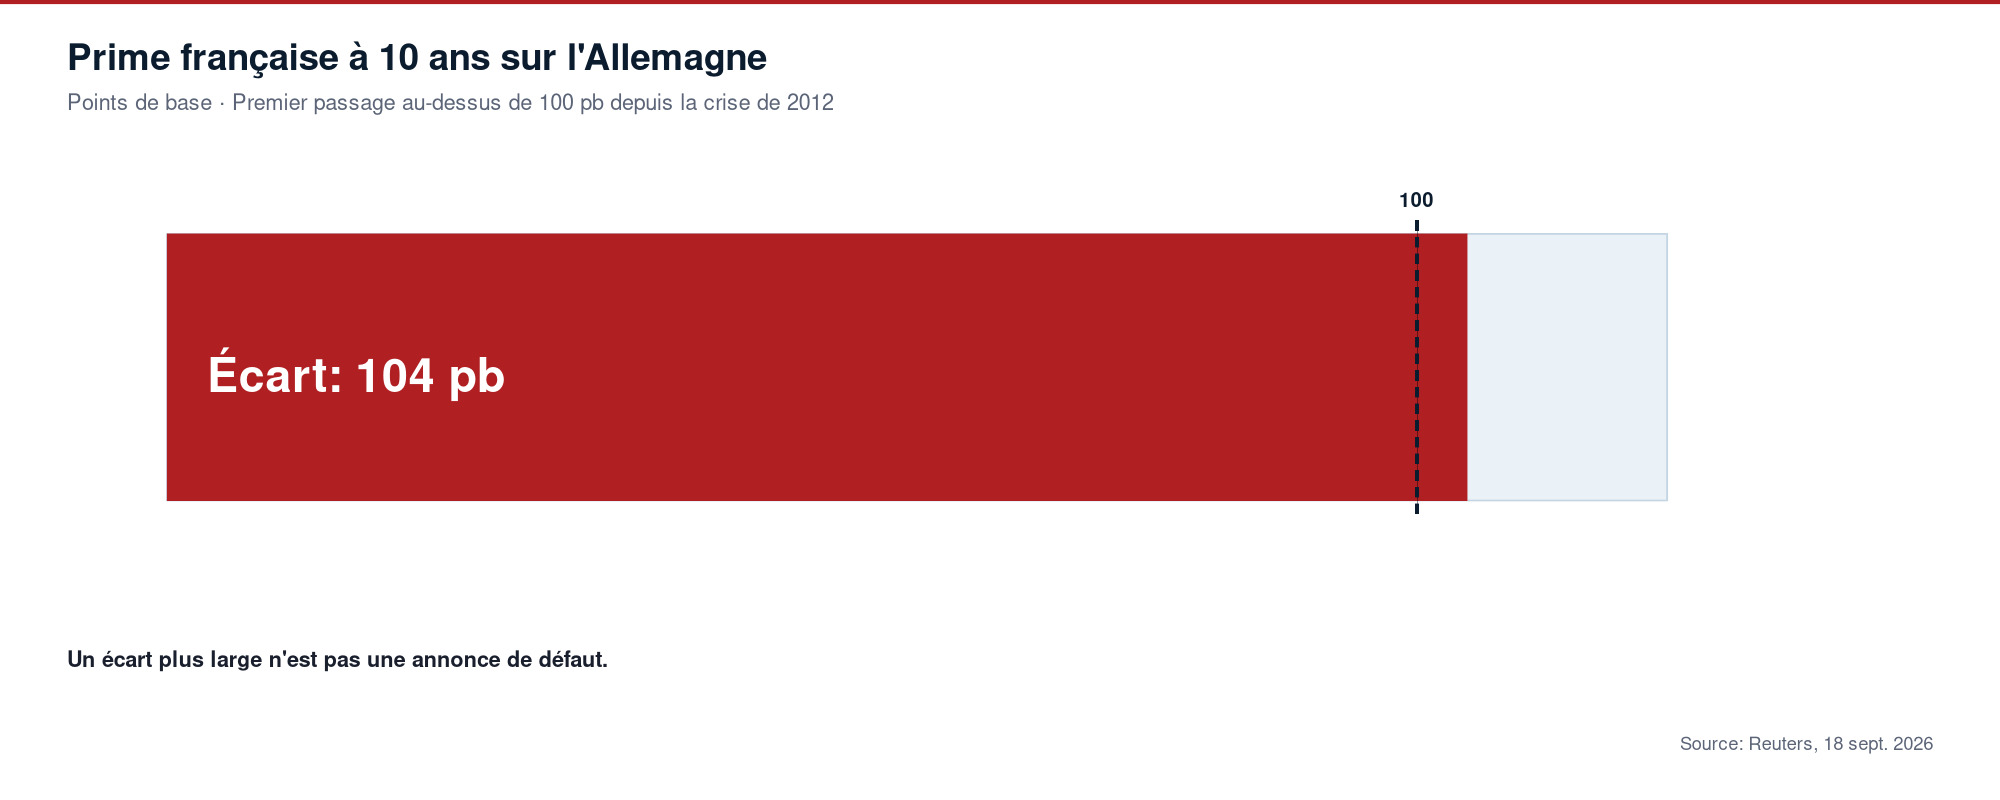
Reuters a rapporté la surprime à 104 points de base, au-dessus d'un point entier pour la première fois depuis 2012. L'écho 2012 compte pour la mémoire, pas pour recopier le scénario de l'ancienne crise. Les marchés peuvent tarifer du stress sans rejouer chaque chapitre de la crise de la dette.
Des rendements publics plus élevés peuvent, avec le temps, alimenter le coût du crédit. Cet article n'invente pas un changement de taux immobilier. Il enregistre une prime de risque publique revenue à un niveau proche de 2012.
Comment la politique a élargi l'écart
Reuters relie le doublement de l'écart à la période après les législatives anticipées de 2024, qui ont fracturé le Parlement. Un Parlement fracturé rend plus difficiles les accords nets de réduction du déficit. Les investisseurs regardent si un gouvernement peut voter et tenir un plan budgétaire ; quand le législatif est fragmenté, le marché demande souvent un rendement plus haut.
La vague mondiale de septembre est le décor large. La surprime française sur l'Allemagne est la couche nationale par-dessus.
Les intérêts de la dette mordent déjà le budget
Selon l'explicatif Reuters, le service de la dette est déjà la plus grosse dépense du budget français. Quand l'État dépense déjà plus en intérêts qu'à tout autre poste unique, un rendement plus haut rend le prochain refinancement plus cher. Rien de cela n'égale un avis de défaut. Le défaut, ce serait ne pas payer à l'échéance. Un écart plus large est le prix d'avertissement du marché.
Si des publications disent que Paris a « fait faillite » parce que l'écart a franchi 100 points de base, c'est la fausse version. Le pas vérifié, c'est une surprime à 104 points de base à la date du reportage, avec stress politique et budgétaire comme moteurs cités.
Ce qu'il ne faut pas croire
Un écart plus large n'est pas un avis de défaut français, ni la preuve que l'euro s'effondre, ni que l'Allemagne aurait « abandonné » la France. Ces bonds narratifs sont du tourisme. S'en tenir au reportage Reuters lié pour les dates et le périmètre. Rejeter aussi l'idée que rien n'a changé depuis 2024 : l'écart a doublé depuis la fracture parlementaire.
Qui est concerné
Quiconque suit le stress obligataire de la zone euro ou la politique budgétaire française. En une phrase : la France paie désormais plus d'un point de plus que l'Allemagne pour emprunter à 10 ans, première fois depuis 2012, et c'est un signal de coût, pas un avis de défaut. Seuls un nouvel écart, un vote budgétaire ou une action de notation réécrivent l'histoire.
Sources : Reuters, 18 septembre 2026.