Un punto básico es una centésima de punto porcentual. Así, 104 puntos básicos significan que la deuda francesa a 10 años rinde unos 1,04 puntos porcentuales más que la alemana. Ese es el precio que pone el mercado al riesgo extra que percibe en Francia. Es una historia de coste de financiación, no un titular de quiebra.
El movimiento llega en un mes en el que los rendimientos europeos ya estaban altos por una oleada mundial de venta de deuda. Debajo del número están la política y los presupuestos. También un dato sencillo: el pago de intereses de la deuda ya es el mayor gasto presupuestario de Francia, según el explicador de Reuters en el que se apoya este texto.
En pocas palabras: El bono francés a 10 años rinde 104 puntos básicos más que el alemán, la primera prima de un punto porcentual entero desde 2012. El diferencial se ha duplicado más o menos desde las elecciones anticipadas de 2024, que fragmentaron el Parlamento y complicaron los recortes del déficit. El servicio de la deuda ya es el mayor desembolso del presupuesto. Un diferencial más ancho encarece la refinanciación. No es un aviso formal de impago.
Estado de los hechos: Comprobado el 27 de septiembre de 2026. Los diferenciales se mueven en cada sesión. Trate como falso cualquier «Francia ha dejado de pagar» salvo que un emisor primario lo diga. Los hechos centrales siguen la cobertura de Reuters enlazada abajo.
Qué significa la cifra 104
Los operadores miran el diferencial franco-alemán a 10 años como termómetro de estrés en la zona euro. Alemania suele ser el referente seguro dentro de la unión monetaria. Cuando Francia paga una prima mayor respecto a ese referente, los inversores exigen más compensación por mantener deuda francesa.
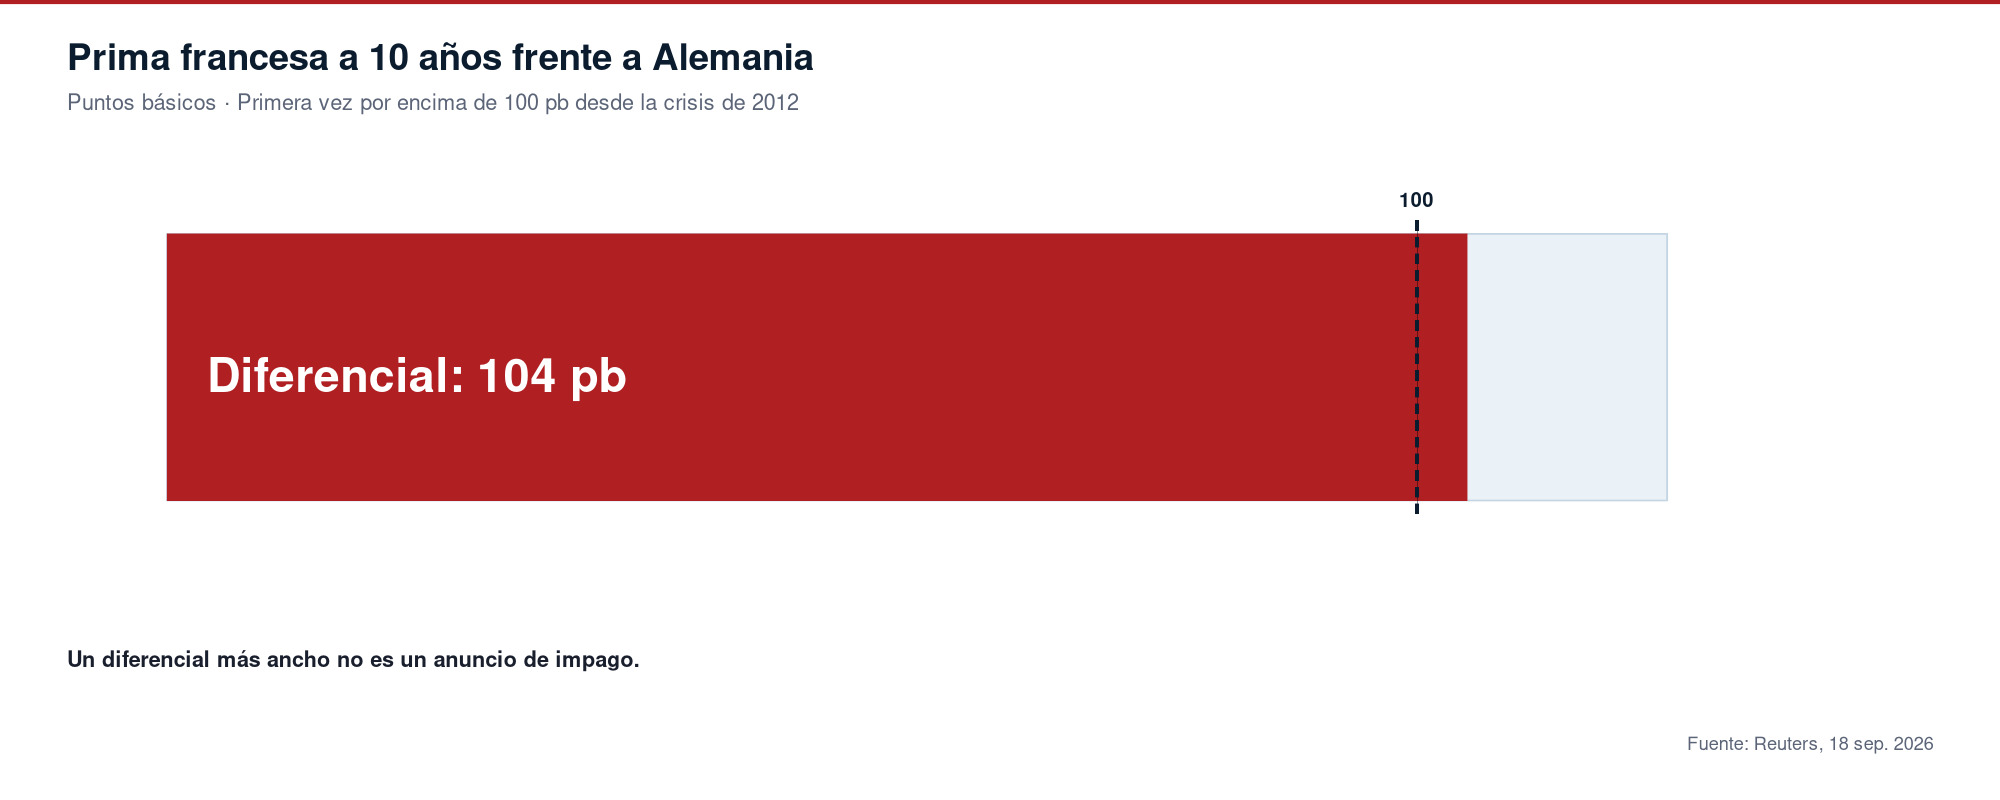
Reuters situó la prima en 104 puntos básicos, por encima de un punto porcentual entero por primera vez desde 2012. Ese eco de 2012 sirve para la memoria, no para copiar el guion de aquella crisis. Los mercados pueden poner precio al estrés sin repetir cada capítulo de entonces.
Para hogares y empresas el camino es indirecto: unos rendimientos soberanos más altos pueden, con el tiempo, alimentar el coste del crédito. Aquí no se inventa un tipo hipotecario; se registra una prima de riesgo del Estado al estilo de 2012.
Cómo la política ensanchó el hueco
Reuters relaciona la duplicación del diferencial con el periodo posterior a las elecciones anticipadas de 2024, que fragmentaron el Parlamento. Sin mayorías claras, los pactos para recortar el déficit se complican, y el mercado suele pedir más rendimiento. No se inventa aquí una nueva fecha electoral ni un nuevo objetivo de déficit: solo que el diferencial se duplicó en ese tramo político.
Quien está fuera de Francia también nota el estrés cuando los rendimientos continentales suben juntos. La oleada mundial de septiembre es el telón de fondo; la prima franco-alemana es la capa propia del país encima.
Los intereses ya pesan en el presupuesto
Según Reuters, el servicio de la deuda ya es el mayor gasto presupuestario de Francia. Cuando el Estado ya destina tanto a intereses, un rendimiento más alto encarece la siguiente refinanciación. Eso no equivale a un anuncio de impago: el impago sería dejar de pagar a tiempo. Un diferencial más ancho es el precio de aviso del mercado.
Si en redes aparece que París «ha quebrado» porque se cruzaron 100 puntos básicos, esa es la versión falsa. Lo verificado es una prima en 104 puntos básicos en la fecha del reportaje, con estrés político y fiscal como motores citados.
Qué no creer
Un diferencial más ancho no es un anuncio de impago francés, ni prueba de que el euro se acabe, ni de que Alemania haya «abandonado» a Francia. Esos saltos son turismo narrativo. El diferencial se duplicó desde 2024: eso sí es material, aunque siga siendo un precio de mercado y no un hecho de juzgado. Para fechas y alcance, quédese con Reuters.
A quién le interesa
A quien sigue el estrés de deuda en la zona euro, el presupuesto francés o cómo el salto mundial de rendimientos de septiembre se traduce en primas nacionales. En una frase: Francia paga ya más de un punto porcentual extra frente a Alemania a 10 años, primera vez desde 2012, y eso es señal de coste, no aviso de impago.
Ante el próximo titular, pregunte tres cosas: ¿se movió el diferencial? ¿Hubo una votación presupuestaria o un rating nuevos? ¿La afirmación sigue hablando de «prima más ancha» o alguien la ha convertido en «impago»? Solo las dos primeras reescriben la historia. La tercera es ruido hasta que una fuente primaria diga lo contrario.
Fuentes: Reuters, 18 de septiembre de 2026.