Lors de sa réunion des 17 et 18 septembre, la BoJ a voté par 7 voix contre 2 pour encourager le taux d'appel au jour le jour non garanti autour de 1,25 %, contre environ 1,0 % auparavant. Le nouveau cadrage a pris effet le 24 septembre. Reuters a décrit ce niveau comme un plus haut en 31 ans pour le taux directeur.
N'inventez pas un taux terminal. Les analystes conjecturent ; la Banque n'en a pas verrouillé un. Reuters a aussi noté que c'était la première fois depuis 1990 que la BoJ relevait ses taux après seulement environ trois mois.
En clair : La BoJ a relevé ses taux autour de 1,25 % par 7 voix contre 2. Toichiro Asada et Ayano Sato ont voté contre. Le changement a pris effet le 24 septembre. Ueda dit que la politique vise désormais davantage à garder l'inflation près de 2 % et à éviter un dépassement. La Banque a signalé le Moyen-Orient, la demande liée à l'IA et le taux de change comme risques haussiers sur l'inflation.
État des faits : Vérifié le 27 septembre 2026. Le communiqué du 18 septembre et la date d'effet du 24 septembre sont fixés. La taille et le calendrier des prochaines hausses ne le sont pas. Ignorez les graphiques qui inventent un taux « terminal » final comme si la BoJ en avait publié un.
Le vote et le nouveau taux
Le taux directeur japonais est piloté via le taux d'appel au jour le jour non garanti, celui auquel les banques se prêtent sans déposer de garantie. La réunion de politique monétaire a décidé d'encourager ce taux autour de 1,25 %, contre environ 1,0 %.
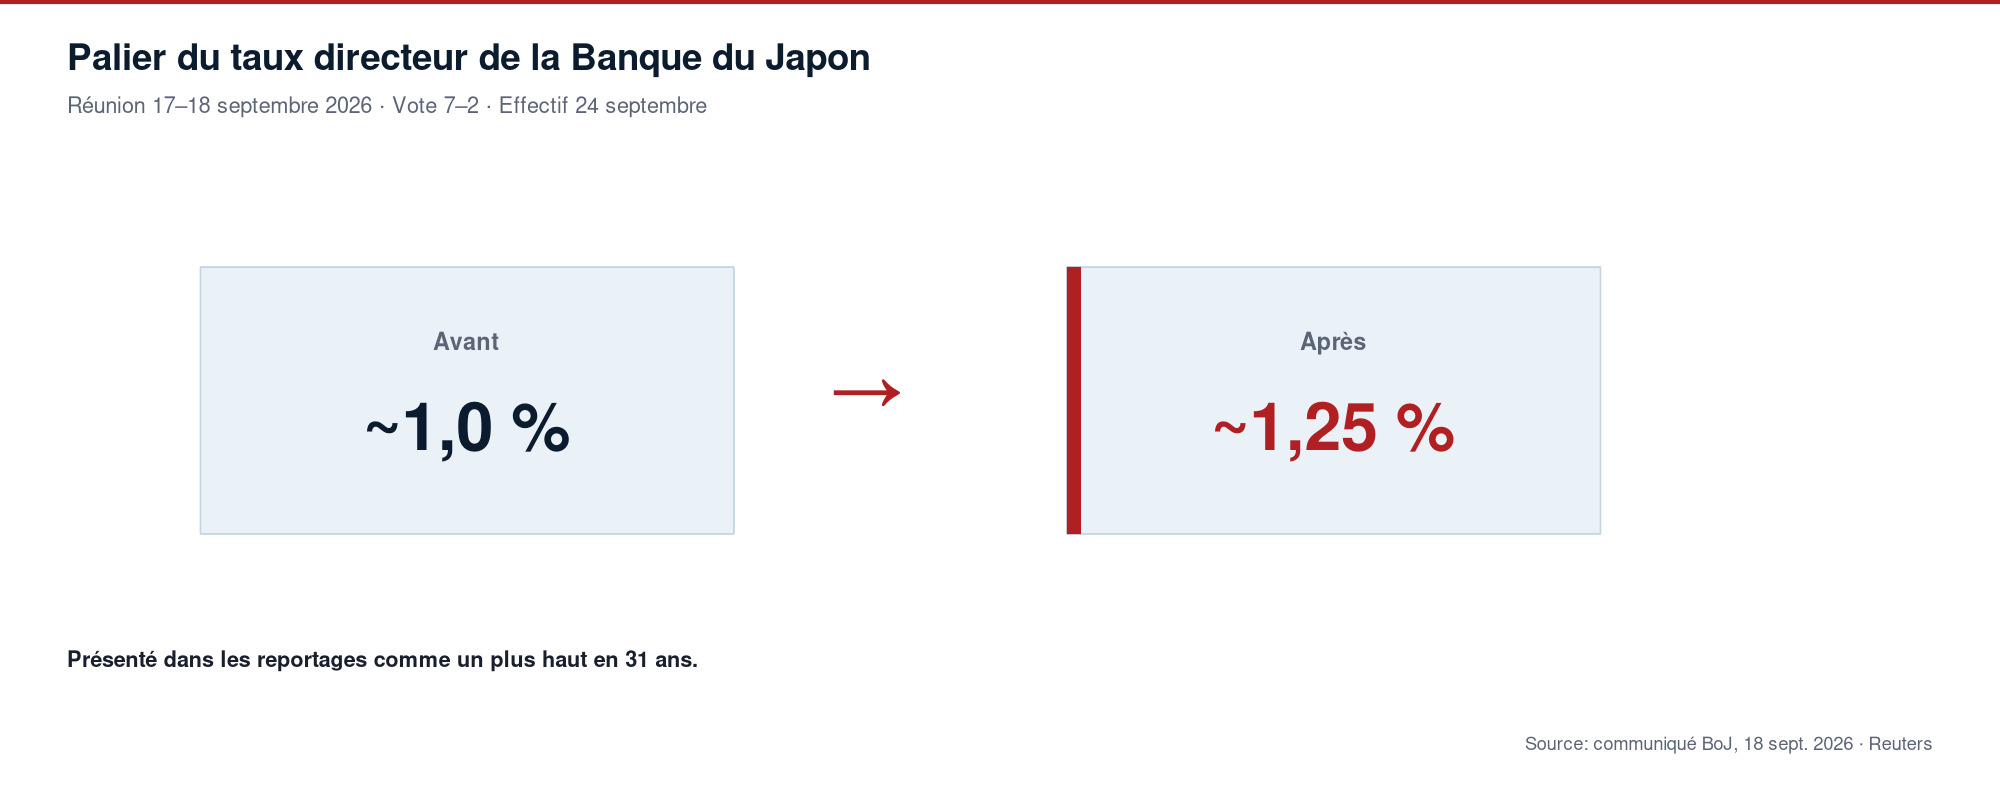
Le vote était de 7 voix contre 2. Les dissidents étaient Toichiro Asada et Ayano Sato. Nommer les dissidents compte, car cela montre que le conseil n'était pas unanime. La majorité a tout de même porté la hausse. Le communiqué a dit que le nouveau cadrage prenait effet le 24 septembre 2026.
Ce décalage entre décision et date d'effet est habituel pour le changement opérationnel de la BoJ. Les marchés intègrent la décision quand elle tombe. Les banques mettent en œuvre la nouvelle cible quand le cadrage démarre.
Pourquoi « plus haut en 31 ans » compte
Reuters a rapporté cela comme un plus haut en 31 ans pour le taux directeur, et la première fois depuis 1990 que la BoJ relevait après seulement environ trois mois. Pendant des années, le Japon a vécu avec des taux proches de zéro ou négatifs. Un passage à 1,25 % est modeste aux standards mondiaux, mais marquant dans l'histoire récente du pays.
Les ménages et les entreprises qui ont emprunté pendant des décennies dans un monde quasi zéro ressentent chaque pas plus que ne le suggère le chiffre affiché. C'est pourquoi le rythme, et pas seulement le niveau, fait l'actualité. Une hausse de suivi rapide après un précédent mouvement signale moins de patience que l'ancien manuel ultra-lent.
Reste que « plus haut en 31 ans » décrit le niveau du taux directeur. Ce n'est pas une affirmation sur la douleur hypothécaire de chaque emprunteur, et ce n'est pas une prévision du prochain palier.
Le changement de phase d'Ueda
Ueda a dit que la phase de politique avait changé, vers la stabilisation de l'inflation près de 2 % et l'évitement d'un dépassement. En français simple : la Banque est moins concentrée sur le fait de remonter l'inflation, et davantage sur le fait d'empêcher qu'elle ne chauffe trop.
Deux pour cent, c'est l'objectif d'inflation que beaucoup de grandes banques centrales utilisent comme règle. Un dépassement veut dire des prix qui montent plus vite que cet objectif assez longtemps pour inquiéter la Banque. Le langage d'Ueda place la prévention, et non le stimulus, plus près du centre du récit.
Le communiqué a signalé les développements au Moyen-Orient, la demande liée à l'IA et les mouvements de change comme risques haussiers. Un yen plus faible peut relever le coût des importations libellées dans d'autres devises.
Ce que la Banque n'a pas dit
Il n'y a pas de taux terminal publié dans les éléments disponibles. Un taux terminal serait le pic du taux directeur dans un cycle de resserrement. Les commentateurs lanceront des chiffres. Ce sont des conjectures tant que la BoJ ne les écrit pas.
Ce qui est au dossier, c'est le cadrage à 1,25 %, le vote 7-2, le démarrage du 24 septembre, les noms des dissidents, la description de plus haut en 31 ans par Reuters, l'écart d'environ trois mois depuis la hausse précédente, et l'avertissement d'Ueda sur le dépassement. C'est assez pour comprendre le tournant sans inventer la ligne d'arrivée.
Si un message sur les réseaux affirme que le Japon a « fini l'argent bon marché pour toujours » ou nomme un taux final que la Banque n'a jamais publié, traitez cela comme de la spéculation. L'histoire utile est plus simple : taux à un plus haut multi-décennal pour cet outil, hausse plus rapide que l'ancien rythme japonais, et un gouverneur qui dit que le travail inclut désormais d'empêcher l'inflation de dépasser 2 %.
Sources : Communiqué de la Banque du Japon, 18 septembre 2026 ; Reuters via Euronext Live, 18 septembre 2026.