En su reunión del 17 y 18 de septiembre el BoJ votó 7 a 2 por orientar el tipo de llamada interbancaria a un día sin garantía hacia alrededor del 1,25 %, desde alrededor del 1,0 %. La nueva pauta entró en vigor el 24 de septiembre. Reuters describió el nivel como el máximo en 31 años para el tipo de política.
No invente un tipo tope del ciclo. Los analistas conjeturan; el Banco no ha fijado uno. Reuters también señaló que era la primera vez desde 1990 que el BoJ subía tras solo unos tres meses.
En pocas palabras: El BoJ subió a alrededor del 1,25 % por 7 votos a 2. Disintieron Toichiro Asada y Ayano Sato. El cambio entró en vigor el 24 de septiembre. Ueda dice que la política apunta ahora más a estabilizar la inflación cerca del 2 % y a evitar que se pase de largo. El Banco señaló el riesgo en Oriente Medio, la demanda ligada a la IA y el tipo de cambio como riesgos de inflación al alza.
Estado de los hechos (27 de septiembre de 2026): El comunicado del 18 de septiembre y la fecha de vigencia del 24 de septiembre están fijados. El tamaño y el momento de futuras subidas no. Ignore gráficos que inventen un tipo «terminal» final como si el BoJ lo hubiera publicado.
El voto y el nuevo tipo
El tipo de política de Japón se orienta con el tipo de llamada interbancaria a un día sin garantía: el tipo que se cobran los bancos entre sí sin depositar colateral. La reunión de política monetaria decidió orientar ese tipo a alrededor del 1,25 %, desde alrededor del 1,0 %.
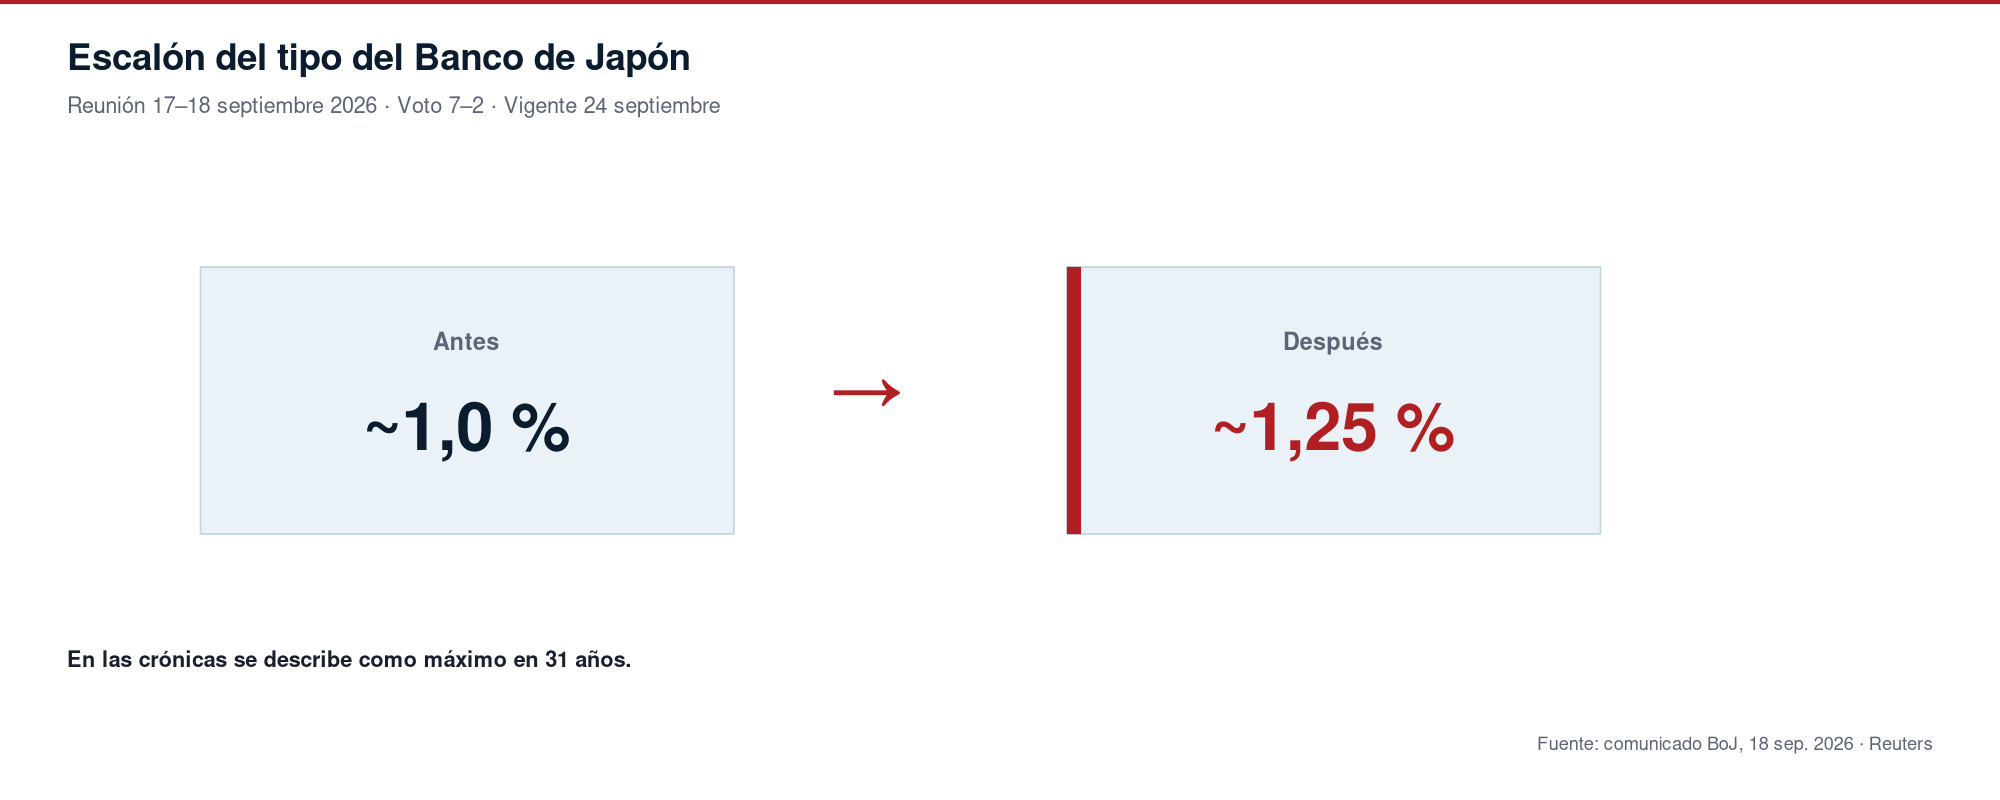
El voto fue 7 a 2. Los disidentes fueron Toichiro Asada y Ayano Sato. Nombrar disidentes importa porque muestra que el consejo no fue unánime. La mayoría igual sacó adelante la subida. El comunicado del Banco dijo que la nueva pauta entraba en vigor el 24 de septiembre de 2026.
Ese desfase entre el día de la decisión y la fecha de vigencia es habitual en el cambio operativo del BoJ. Los mercados cotizan la decisión cuando se anuncia. Los bancos aplican el nuevo objetivo a un día cuando arranca la pauta.
Por qué importa el «máximo en 31 años»
Reuters lo describió como el máximo en 31 años para el tipo de política, y la primera vez desde 1990 que el BoJ subía tras solo unos tres meses. Durante años Japón vivió con tipos cercanos a cero o negativos. Un movimiento al 1,25 % es pequeño a escala mundial, pero grande en la historia reciente japonesa.
Hogares y empresas que se endeudaron décadas en un mundo casi a tipos cero sienten cada escalón más de lo que sugiere el titular. Por eso la velocidad, y no solo el nivel, es noticia. Una subida de seguimiento rápida tras un movimiento previo señala menos paciencia que el viejo guion ultralento.
Aun así, «máximo en 31 años» describe el nivel del tipo de política. No es una afirmación sobre el dolor hipotecario de cada prestatario, ni un pronóstico de la siguiente parada.
El cambio de fase de Ueda
Ueda dijo que la fase de la política había cambiado hacia estabilizar la inflación cerca del 2 % y evitar que se pase de largo. En claro: el Banco está menos centrado en empujar la inflación al alza y más en impedir que se caliente de más.
El dos por ciento es el objetivo de inflación que usan muchos grandes bancos centrales como vara de medir. Pasarse de largo significa precios subiendo más rápido que esa meta el tiempo suficiente como para inquietar al Banco. El lenguaje de Ueda pone la prevención, no el estímulo, más cerca del centro de la historia.
El comunicado señaló la evolución en Oriente Medio, la demanda ligada a la IA y los movimientos del tipo de cambio como riesgos de inflación al alza. Riesgo al alza significa que los precios podrían subir más rápido de lo esperado. El tipo de cambio importa porque un yen más débil puede encarecer las importaciones cotizadas en otras monedas.
Lo que el Banco no ha dicho
No hay un tipo tope del ciclo publicado en el informe. Ese tipo tope sería el pico del tipo de política en un ciclo de endurecimiento. Los comentaristas soltarán números. Son conjeturas salvo que el BoJ los escriba.
Lo que está en acta es la pauta del 1,25 %, el voto 7 a 2, el arranque del 24 de septiembre, los nombres de los disidentes, la descripción de máximo en 31 años según Reuters, el hueco de unos tres meses desde la subida anterior y la advertencia de Ueda sobre pasarse de largo. Eso basta para entender el giro sin inventar la meta final.
Si un mensaje en redes dice que Japón «acabó para siempre con el dinero barato» o nombra un tipo final que el Banco nunca publicó, trátelo como especulación. La historia útil es más simple: los tipos están en un máximo de varias décadas para esta herramienta, la subida llegó más rápido que el viejo ritmo japonés, y el gobernador dice que el trabajo ahora incluye impedir que la inflación se dispare por encima del 2 %.
Fuentes: Comunicado del Banco de Japón, 18 de septiembre de 2026; Reuters vía Euronext live, 18 de septiembre de 2026.