Estados Unidos prepara un nuevo paquete de sanciones contra Irán que el secretario del Tesoro, Scott Bessent, ha llamado «las sanciones más duras de la historia». La parte con más consecuencias puede no ser lo que esas medidas hagan a Irán.
La prueba de verdad puede ser qué está dispuesto Washington a hacer con países, bancos, refinerías y redes de transporte marítimo que siguen tratando con Teherán. China está en el centro de esa pregunta.
El presidente Donald Trump advirtió de que los países que ofrezcan a Irán «cualquier tipo de salvavidas» podrían enfrentarse a «enormes consecuencias económicas». No señaló solo a gobiernos, sino a instituciones financieras, empresas, aeropuertos y otras entidades que puedan ayudar a Irán a mover dinero, bienes o petróleo.
Ese aviso abre un choque más amplio. China compró más del 80% de las exportaciones petroleras marítimas de Irán en 2025, según datos de Kpler citados por Reuters. Si las nuevas medidas golpean a grandes compradores o instituciones financieras chinas, esto ya no es una historia clásica de sanciones a Irán. Es una prueba del poder financiero americano, de la demanda energética china y de la resistencia de los mercados petroleros.
Nota de estado: En la fecha de publicación, el Tesoro de EE. UU. no había publicado la lista final de medidas ni de objetivos. Las afirmaciones sobre bancos, refinerías o navieras chinas concretas siguen siendo posibilidades, no partes confirmadas del paquete.
¿Qué se ha anunciado de verdad?
Bessent dijo que los detalles se presentarían el lunes 24 de agosto, hora de EE. UU. Su descripción apunta a una campaña de presión máxima ya en marcha. «Las más duras de la historia» es la etiqueta de la Administración. No se puede comprobar por separado hasta que se publiquen la base jurídica, las designaciones, la aplicación y las exenciones.
Lo confirmado es la intención de presionar más allá de Irán.
El aviso de Trump fue deliberadamente amplio. Cubría a cualquier país que permita a sus instituciones o empresas dar a Irán un salvavidas económico. Los ejemplos incluían contrabando de petróleo, transferencias de efectivo, casas de cambio, registros de buques y sociedades pantalla. Son los canales que suelen apretar los gobiernos cuando quieren cortar el comercio y las finanzas de un país sancionado.
La Administración no se inventó este enfoque. En abril de 2026, Bessent dijo que los compradores de petróleo iraní, y los bancos que guardan fondos iraníes, podían enfrentarse a sanciones secundarias. El Tesoro ya ha señalado a una refinería independiente china y a decenas de empresas y buques ligados al comercio petrolero iraní y a la flota fantasma.
La pregunta abierta es hasta dónde llega el próximo paquete.
¿Añadirá más pequeñas sociedades de trading y petroleros a una lista negra ya existente? ¿O irá a por refinerías, bancos, aseguradoras, puertos y redes marítimas más grandes, cuya exclusión del sistema financiero americano pesaría mucho más?
¿Qué son las sanciones secundarias?
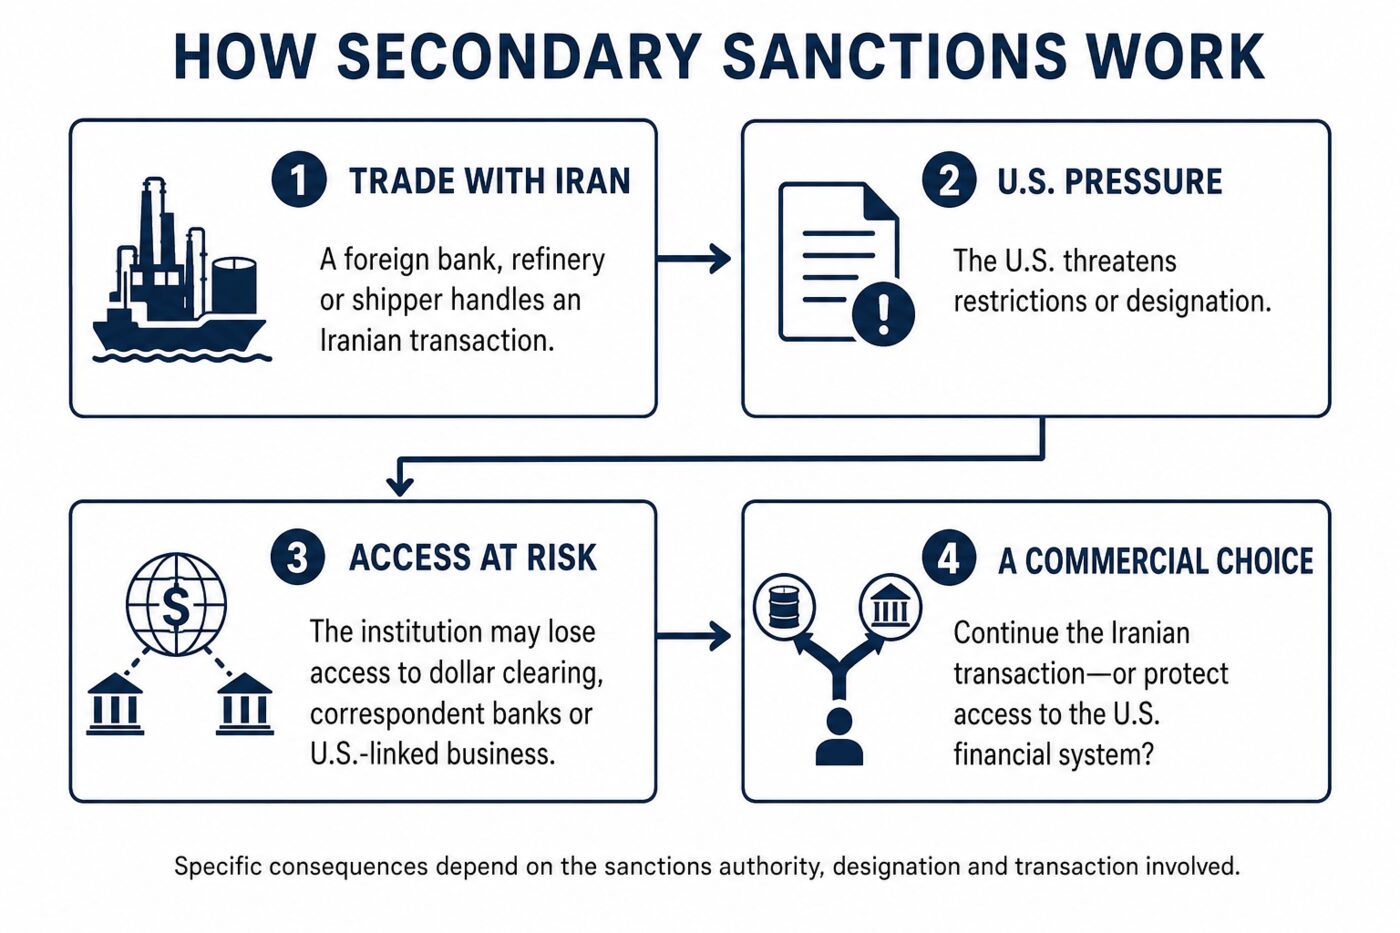
Las sanciones primarias de EE. UU. suelen restringir a ciudadanos y empresas americanos en su trato con personas, empresas o sectores designados. Las secundarias presionan a entidades no americanas al amenazar con consecuencias si siguen haciendo ciertos negocios con un objetivo sancionado.
El poder viene del lugar de Estados Unidos en las finanzas mundiales.
Un banco extranjero no tiene que ser americano para preocuparse por las sanciones de EE. UU. Puede seguir necesitando compensación en dólares, banca corresponsal, inversores americanos, aseguradoras internacionales o negocios que pasan por instituciones ligadas a EE. UU. Washington puede usar esa dependencia como palanca.
En corto, una institución señalada puede verse obligada a elegir:
Seguir facilitando el comercio iraní, o conservar el acceso al sistema financiero americano.
Eso no significa que Washington pueda parar cada transacción. El comercio puede desviarse por bancos más pequeños, intermediarios, otras monedas, dueños opacos y buques de una flota fantasma. Irán lleva décadas adaptándose. China ha construido canales de comercio y finanzas menos expuestos al control directo de EE. UU.
Pero evadir casi nunca es gratis. Las sanciones pueden subir comisiones, seguros, riesgos marítimos y el descuento que Irán tiene que aceptar por su petróleo. También pueden hacer que las grandes empresas internacionales se echen atrás y dejen el comercio en manos de entidades más pequeñas y más dispuestas a asumir el riesgo.
Por qué China es la pregunta central
China no fue nombrada en el aviso de Trump. Sigue siendo el país más claramente expuesto, por el volumen de sus compras de petróleo iraní.
Los datos de Kpler citados por Reuters muestran que China se llevó más del 80% de las exportaciones petroleras marítimas de Irán en 2025. Eso no significa que el crudo iraní cubriera el 80% de la demanda petrolera total de China. Significa que China recibió más de cuatro quintas partes del petróleo que Irán envió por mar.
La diferencia importa. Irán cuenta para algunas refinerías y redes de trading chinas. China tiene un abastecimiento energético mucho más amplio. También importa crudo de Rusia, Arabia Saudí, Irak, Brasil y los Emiratos Árabes Unidos.
Washington tiene palanca. Pekín también tiene opciones.
China podría recortar compras, pasar parte del negocio por empresas menos expuestas fuera, exigir a Irán descuentos más profundos o rechazar de frente la campaña americana. La decisión dependería de las sanciones exactas, de a quién se señala, del precio y la disponibilidad de otro petróleo, y de hasta dónde Pekín acepte un coste económico en un choque político con Washington.
Bessent ha pedido en público la cooperación de China y ha dicho que Pekín tiene interés en estabilizar los flujos energéticos del Golfo. China ha rechazado las sanciones unilaterales como solución y sigue pidiendo diplomacia.
Eso deja un equilibrio difícil. Medidas demasiado débiles para no chocar con China pueden no recortar de verdad los ingresos petroleros de Irán. Medidas lo bastante fuertes como para amenazar a grandes bancos o refinerías chinas podrían tensar más una relación ya dura y alterar el comercio energético.
¿Podría América cortar de verdad a un gran banco chino?
En derecho y sobre el papel, Estados Unidos tiene herramientas potentes. Puede bloquear bienes bajo su jurisdicción, prohibir operaciones americanas con entidades designadas, restringir la banca corresponsal y sancionar a quien facilite transacciones prohibidas.
Usar esas herramientas contra una refinería o naviera pequeña es muy distinto de usarlas contra un banco chino de peso sistémico.
Designar a un gran banco podría sacudir la financiación del comercio y los mercados. También podría provocar represalias contra empresas americanas en China, acelerar los intentos de rodear el dólar e inquietar a aliados de EE. UU. preocupados por el daño colateral.
Por eso importan más la identidad y la escala de los objetivos que el titular de la Administración.
Una lista larga de entidades pequeñas puede crear presión de cumplimiento sin cambiar de verdad el mercado. Un movimiento directo contra un gran banco, una refinería, una aseguradora o una red portuaria sería un paso más serio. Hasta que el Tesoro publique el paquete, no hay que dar por hecho qué camino ha elegido Washington.
El aviso de Irán sube la apuesta
Irán ha restado valor a las medidas que vienen y ha avisado a los países de que no ayuden a la campaña americana. Responsables iraníes han sugerido que la cooperación podría tratarse como un acto hostil y han hablado de represalias.
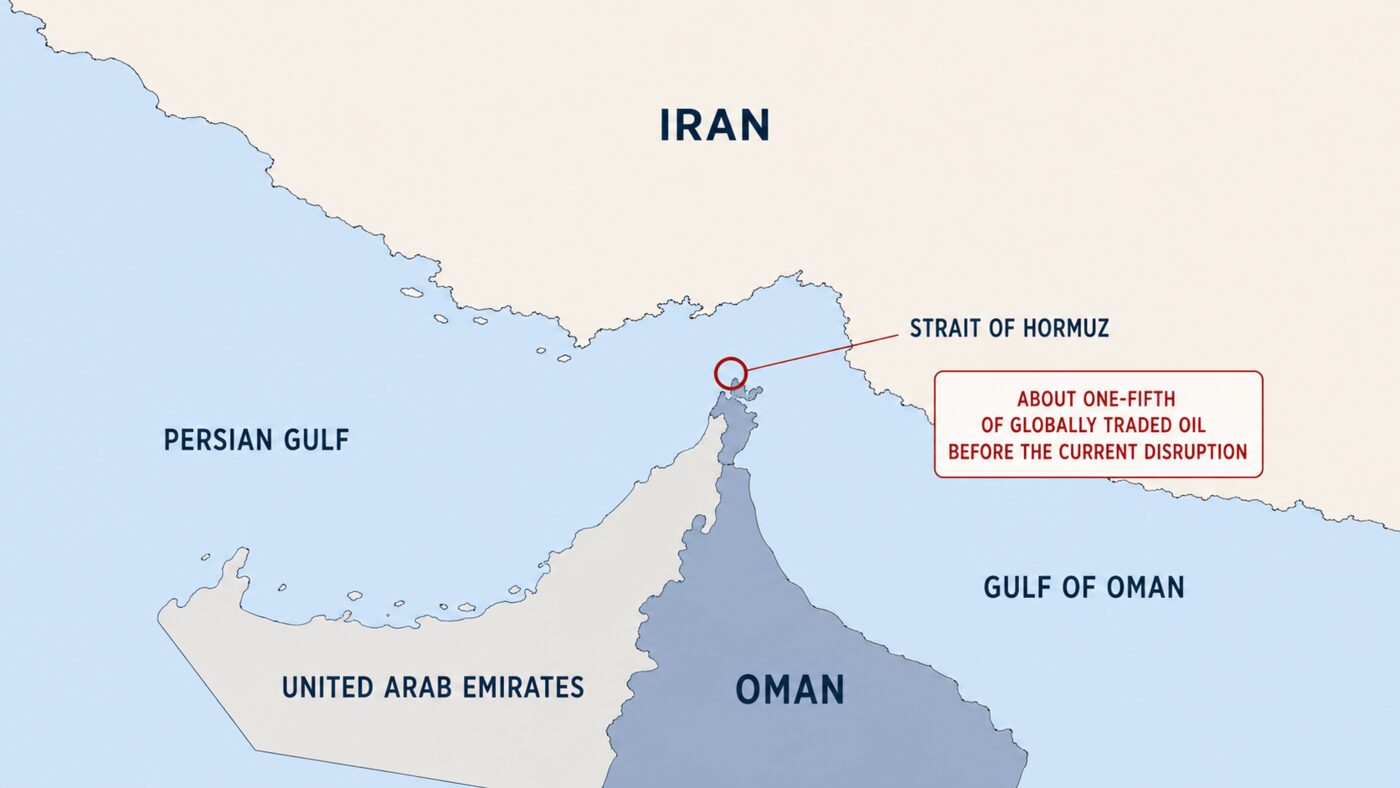
Esas declaraciones importan porque el choque económico corre en paralelo a una grave perturbación en el estrecho de Ormuz.
Antes del conflicto actual, el estrecho movía cerca de una quinta parte del petróleo comerciado en el mundo. Reuters informa de que el tráfico petrolero en esa ruta está ahora casi parado. Esa perturbación, y no solo el anuncio de sanciones, ya expone a los mercados energéticos a un riesgo de oferta.
La capacidad de Irán para amenazar el tráfico marítimo le da palanca. Usarla también tiene riesgos enormes. Una perturbación mayor podría dañar a las economías del Golfo, subir costes a los socios comerciales de Irán, empujar el precio del petróleo y atraer más presión internacional.
Los países a los que se pide apoyar a Washington sopesan, por tanto, más que el acceso al comercio iraní. También tienen que pensar en represalias económicas o de seguridad, y en un choque regional más largo.
¿Qué pasaría con el precio del petróleo?
Las sanciones no producen un único resultado automático en el precio del petróleo.
Si el paquete recorta de verdad las exportaciones iraníes mientras el tráfico de Ormuz sigue justo, las perspectivas de oferta podrían apretarse más. Los compradores pujarían por otros barriles. Los costes de transporte y seguro podrían subir. La prima de riesgo en el precio del petróleo podría aumentar.
Si las medidas sobre todo formalizan restricciones que los traders ya daban por hechas, la primera reacción del mercado puede ser menor. Los precios incluso podrían bajar un tiempo si el anuncio es más suave de lo temido, o si los inversores ya habían descontado un caso más duro.
La aplicación decidirá más que la rueda de prensa. Unas sanciones que existen en el papel pero se evitan a menudo harán menos que medidas respaldadas por presión real sobre bancos, aseguradoras, puertos y operadores de buques.
La respuesta de China importará igual. Un recorte real de las compras chinas debilitaría la principal salida marítima del petróleo iraní. Seguir comprando, sobre todo a través de instituciones que Washington no quiere o no puede castigar, mostraría los límites de la campaña.
La prueba de verdad viene después del anuncio
Los titulares preguntarán si estas son de verdad las sanciones más duras jamás impuestas a Irán. Puede que no sea la pregunta más útil.
Las mejores preguntas son:
¿A qué entidades y sectores se apunta de verdad?
¿Entran grandes bancos, refinerías, aseguradoras o redes marítimas extranjeras?
¿Qué exenciones, plazos de transición o licencias hay?
¿Con qué fuerza aplicará Washington las sanciones secundarias?
¿Recortará China las compras de petróleo iraní, o plantará cara?
¿Cómo responderá Irán si otros países cooperan?
América puede hacer más caro y más arriesgado comerciar con Irán. Su sistema financiero sigue siendo una palanca extraordinaria. Pero la escala de China, sus canales comerciales alternativos y su rivalidad estratégica con Washington hacen esto mucho más difícil que añadir nombres a una lista negra.
Si Pekín se niega a dejar de comprar petróleo iraní, Washington tendrá que elegir: subir el tono contra grandes instituciones chinas, tolerar el comercio que sigue, o negociar un resultado más estrecho.
Por eso el próximo paquete de sanciones puede no juzgarse por cuántos nombres iraníes entran en una lista. Puede juzgarse por lo que Estados Unidos esté dispuesto a hacer cuando el mayor comprador de petróleo iraní diga que no.