Datos de Kpler vía CNBC y SEE News situaron la media de septiembre cerca de 6 millones de barriles diarios. Fue el máximo desde que empezó la guerra unos siete meses antes, y en líneas generales alineado con la media mensual de 2025. Agosto había promediado unos 3,4 millones de barriles diarios, así que septiembre subió casi un 80 % desde ese suelo.
No lea el rebote como prueba de que el riesgo del estrecho de Ormuz haya desaparecido. El oleoducto Este-Oeste había sido una vía alternativa a Ormuz hacia el mar Rojo antes de que un ataque con dron desde Irak lo cerrara. La recuperación de exportaciones y el riesgo de cuello de botella pueden coexistir.
En pocas palabras: El crudo saudí por mar rebotó a unos 6 millones de barriles diarios en septiembre tras un agosto flojo cerca de 3,4 millones, casi un 80 % por encima de ese suelo. La línea Este-Oeste fue golpeada y cerrada; fuentes del sector dijeron luego a Reuters que reanudó a caudales reducidos, aunque las autoridades saudíes no lo habían confirmado en público. El Brent cotizó brevemente cerca de 110 dólares tras el cierre y luego aflojó cuando la disrupción pareció menos grave. El consejero delegado de Aramco dijo que los golpes temporales a infraestructuras suelen durar días. Cargas saudíes más fuertes no son luz verde sobre Ormuz.
Estado de los hechos (27 de septiembre de 2026): Las medias de septiembre vienen de Kpler vía cobertura de CNBC/SEE. Los detalles de reinicio del oleoducto se basan en parte en fuentes del sector, no en una confirmación pública saudí completa en el informe. El estatus de Ormuz y del oleoducto puede cambiar con el siguiente incidente.
El rebote de septiembre
Seis millones de barriles al día miden cuánto crudo saudí salió por mar, promediado en septiembre. La cifra de Kpler se sitúa cerca de la media mensual de 2025 y bastante por encima de los unos 3,4 millones diarios de agosto. Casi un 80 % por encima de agosto es la cuenta de recuperación del informe.
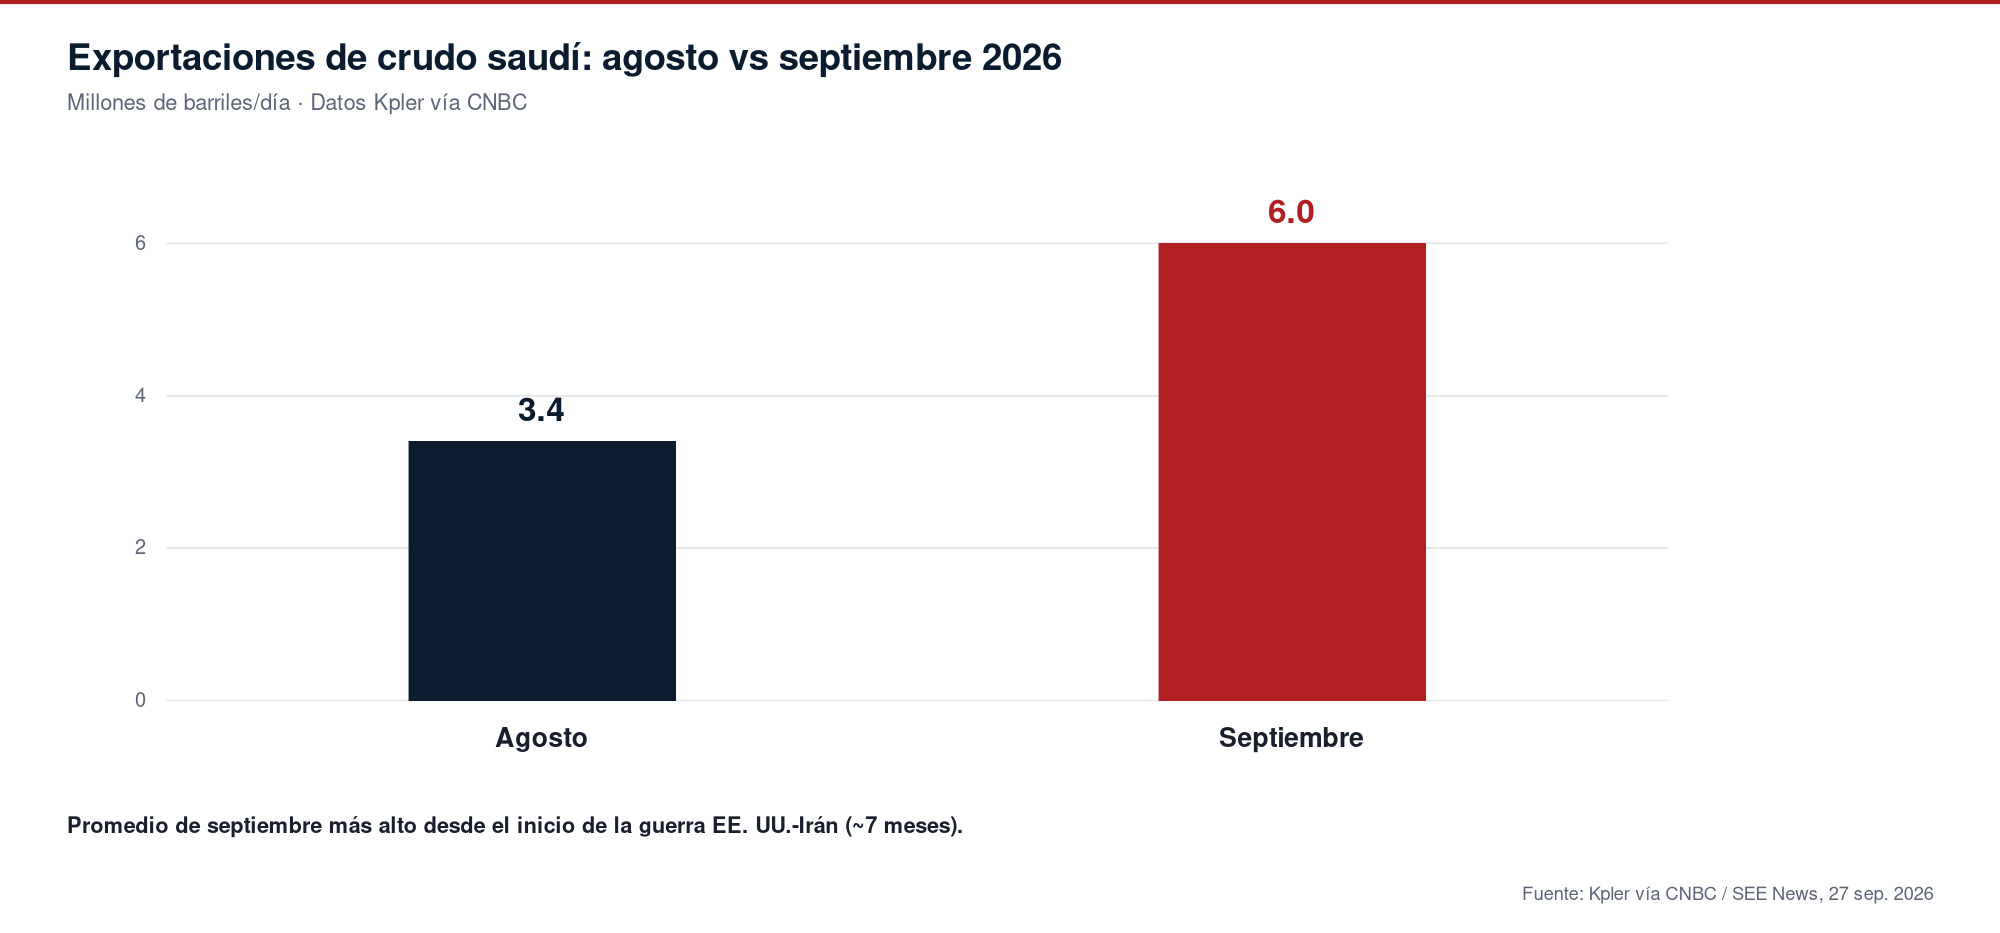
Ese rebote es por lo que fallan las tesis de «las exportaciones saudíes se hundieron para siempre». Agosto se veía tensionado. Septiembre se veía mucho más sano en la media de Kpler. Alinearse en líneas generales con la media mensual de 2025 también importa: es un retorno hacia un ritmo familiar, no la afirmación de un récord nuevo de tiempos de paz inventado fuera del informe.
Para las mesas de petróleo, la comparación que cuenta es septiembre en guerra frente a agosto en guerra, y frente a la media mensual de 2025 como referencia. La guerra lleva unos siete meses en el marco de la cobertura. Máximo desde que empezó la guerra es el ranking de Kpler, no la promesa de que cada mes futuro se quede ahí.
El golpe al oleoducto Este-Oeste
El oleoducto Este-Oeste mueve petróleo a través de Arabia Saudí hacia el mar Rojo, una ruta que puede saltarse Ormuz cuando la salida del Golfo es arriesgada. Se cerró tras un ataque con dron desde Irak. Ese cierre importó porque quitó una válvula de seguridad justo cuando el riesgo marítimo en el Golfo ya era alto.
Fuentes del sector dijeron a Reuters que el oleoducto reanudó a caudales reducidos a principios de la semana del informe. Las autoridades saudíes no habían confirmado en público ese reinicio en el material citado. Trate «del todo normal» como no verificado. Caudales reducidos son mejor que un cierre total, y aún no son lo mismo que una vía alternativa intacta.
Conviene retener la secuencia. Golpe y cierre. Pico de precios. Luego charla de reinicio a caudal reducido según fuentes del sector. Confirmación pública saudí ausente en el informe. Esa es la escalera de evidencia; no se salte peldaños.
Qué hicieron los precios
El crudo Brent, el referente mundial del petróleo, cotizó brevemente cerca de 110 dólares por barril tras el cierre. Luego retrocedió cuando la disrupción pareció menos grave. Los picos de precio por noticias de infraestructuras a menudo se deshinchan si aparecen rutas de reserva o reparaciones rápidas. Pueden volver si el siguiente golpe aterriza más duro.
El consejero delegado de Aramco, Amin Nasser, dijo a Nikkei que las disrupciones temporales de infraestructuras suelen durar días. Esa es la visión de la empresa sobre cortes típicos, no una garantía para cada golpe en tiempo de guerra. Los mercados oyeron el tono calmado tras el pico; aun así tienen que vigilar el siguiente dron o incidente con petroleros.
El informe no inventa un cierre del Brent al 27 de septiembre. Registra el pico breve cerca de 110 dólares y el retroceso posterior cuando la disrupción pareció menos grave.
Lo que el rebote no zanja
Exportaciones saudíes más fuertes alivian un susto de oferta. No cancelan la exposición a Ormuz del sistema más amplio del Golfo. Una línea alternativa a caudales reducidos no es lo mismo que un mapa abierto y de bajo riesgo.
Los titulares falsos dirán que el choque petrolero de la guerra terminó porque se recuperaron las cargas saudíes. El par verificado es otro: el crudo saudí por mar de septiembre se ve mucho más fuerte que el de agosto en Kpler, y el riesgo estratégico en torno a Ormuz y a los oleoductos que cruzan el reino sigue vivo.
Para lectores de energía y para quien paga el combustible, retenga ambos hechos. Medias de exportación más altas son buena noticia para los barriles disponibles. No son una sirena de todo despejado. Vigile los flujos al estilo Kpler, la confirmación del oleoducto desde Riad si llega, y si el siguiente incidente vuelve a golpear la vía alternativa o la propia salida del Golfo.